Fórmula y método
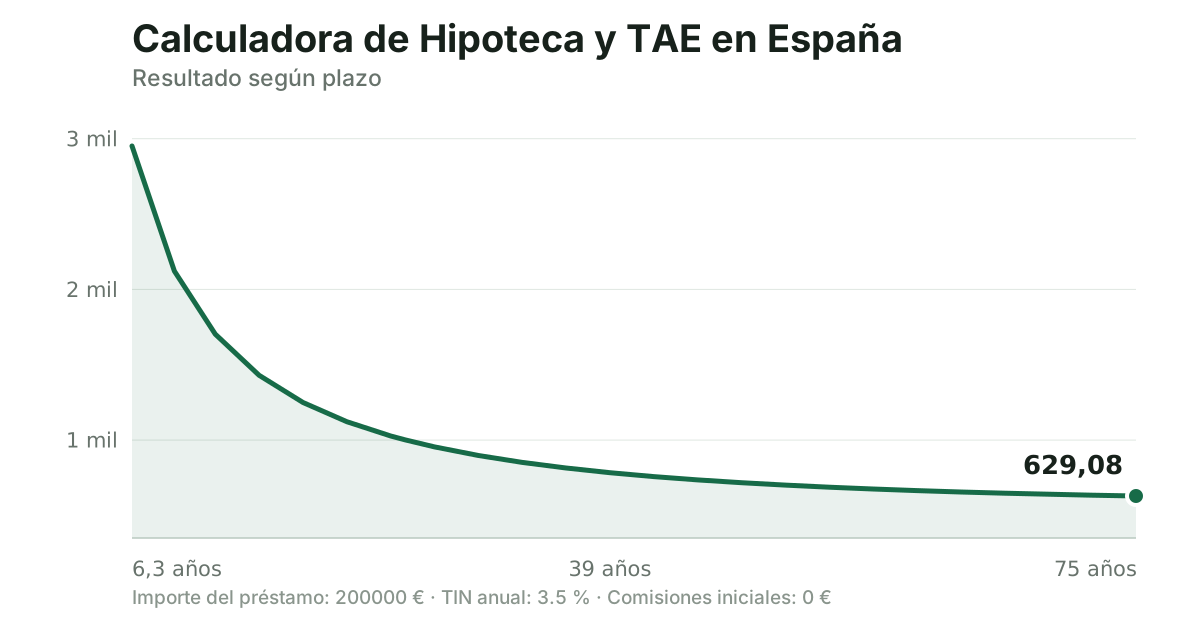
La calculadora obtiene la cuota mensual por el sistema francés y aproxima la TAE incorporando la comisión de apertura y los gastos anuales que introduzcas. La TAE contractual puede incluir más conceptos.
- Introduce el capital de la hipoteca, el tipo de interés y el plazo en años.
- Añade la comisión de apertura si la hay.
- Añade los gastos anuales vinculados: seguros de hogar y de vida exigidos para la bonificación.
- La TAE aproximada resulta de repartir el coste total a lo largo del plazo.
Ejemplos resueltos
Por qué el TIN engaña
- Oferta A: TIN del 2,90 % sin productos vinculados.
- Oferta B: TIN del 2,60 % con seguro de hogar y de vida obligatorios.
- Los seguros suman varios cientos de euros al año.
La oferta B puede acabar con una TAE superior a la A pese a anunciar un tipo más bajo. Comparar por TIN lleva a la elección equivocada.
Los gastos que no financia el banco
- Compra de 250.000 € con hipoteca de 200.000 €.
- Entrada: 50.000 €.
- Impuestos, notaría, registro y gestoría: en torno al 10 % del precio.
Hacen falta unos 75.000 € de ahorro, no 50.000 €. Es el cálculo que más sorprende al comprar la primera vivienda.
TIN y TAE no miden lo mismo
| Concepto | TIN | TAE |
|---|---|---|
| Interés del préstamo | Sí | Sí |
| Comisión de apertura | No | Sí |
| Seguros vinculados | No | Sí, si son obligatorios |
| Frecuencia de pago | No | Sí |
| Gastos de compraventa | No | No |
| Sirve para comparar ofertas | No | Sí |
Cuándo usar esta calculadora
- Comparar varias ofertas hipotecarias con condiciones distintas.
- Valorar si las bonificaciones por vincular productos compensan.
- Estimar el ahorro total que necesitas antes de comprar.
- Comprobar la cuota antes de firmar.
Errores frecuentes
- Elegir por el TIN más bajo sin mirar la TAE ni los productos vinculados.
- Olvidar que los gastos de compraventa, en torno al 10 %, no se financian.
- No contar el coste anual de los seguros exigidos durante toda la vida del préstamo.
- Comparar una hipoteca fija con una variable por el tipo inicial.
Ten en cuenta
Es una estimación informativa y no una liquidación fiscal, laboral o financiera. Revisa siempre la fuente oficial y consulta a un profesional cuando la decisión tenga consecuencias económicas.
Fuentes y revisión
Cálculo de la TAE de un préstamo hipotecario · Banco de España
Revisión editorial y matemática: CalculadoraDeWeb.
Última revisión:
Preguntas frecuentes
¿Qué diferencia hay entre TIN y TAE?
El TIN es el interés puro del préstamo. La TAE añade comisiones, productos vinculados obligatorios y la frecuencia de pago, y por eso es la cifra comparable.
¿Cuánto ahorro necesito para comprar?
La entrada, habitualmente el 20 %, más un 10 % adicional de impuestos y gastos que no se financian.
¿Dónde compruebo la TAE oficial?
El Banco de España publica un simulador de cálculo de la TAE de un préstamo hipotecario que aplica la metodología completa.