Fórmula y método
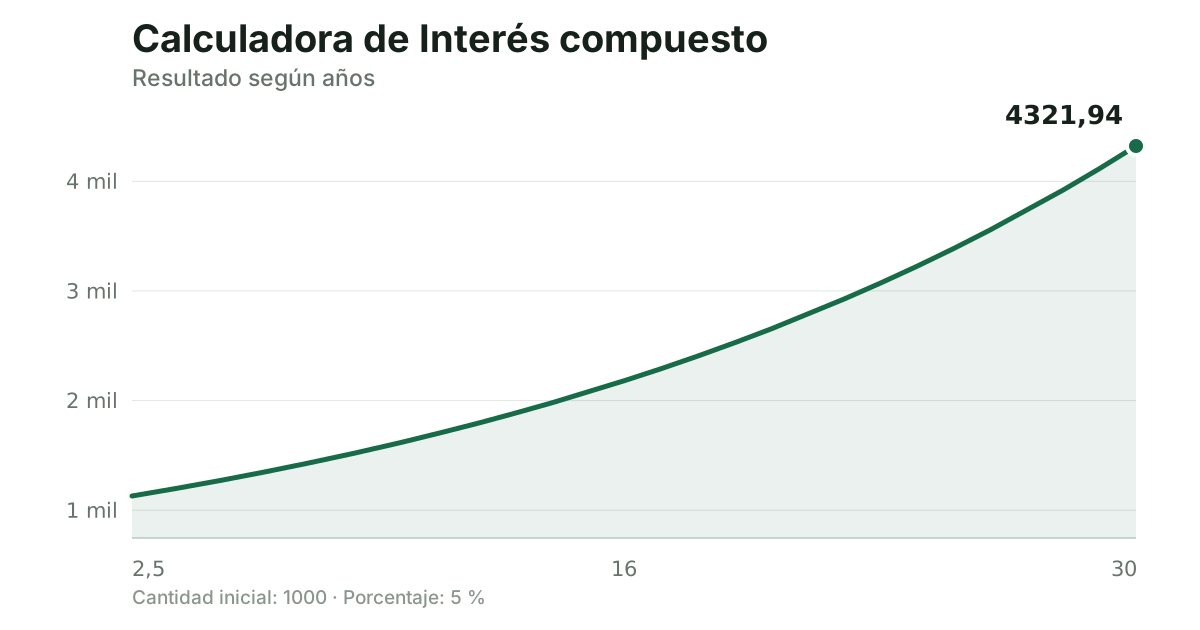
En el interés compuesto los intereses generados se suman al capital y a partir de ahí también generan intereses. Esa reinversión es lo que hace que la curva se acelere con el tiempo y lo que separa el ahorro a largo plazo del ahorro a corto.
- Introduce el capital inicial que inviertes o depositas.
- Introduce el tipo de interés anual, en porcentaje.
- Introduce el número de años que va a permanecer invertido.
- El capital final es el inicial multiplicado por (1 + tipo ÷ 100) elevado al número de años.
Ejemplos resueltos
Diez años de diferencia entre simple y compuesto
- Capital: 10.000 €. Tipo: 5 % anual. Plazo: 10 años.
- Interés simple: 10.000 + 10.000 × 0,05 × 10 = 15.000 €
- Interés compuesto: 10.000 × 1,05^10 = 16.288,95 €
La reinversión aporta 1.288,95 € extra. A 30 años la diferencia sube a más de 18.000 €.
El coste de empezar diez años tarde
- 5.000 € al 6 % durante 30 años: 5.000 × 1,06^30 = 28.717,46 €
- Los mismos 5.000 € durante 20 años: 5.000 × 1,06^20 = 16.035,68 €
Esperar una década cuesta 12.681,78 €, más del doble del capital aportado.
Cuánto se convierte 1.000 € según tipo y plazo
Capital final de una aportación única de 1.000 €, sin aportaciones periódicas y sin impuestos.
| Plazo | 3 % | 5 % | 7 % | 10 % |
|---|---|---|---|---|
| 5 años | 1.159 € | 1.276 € | 1.403 € | 1.611 € |
| 10 años | 1.344 € | 1.629 € | 1.967 € | 2.594 € |
| 15 años | 1.558 € | 2.079 € | 2.759 € | 4.177 € |
| 20 años | 1.806 € | 2.653 € | 3.870 € | 6.727 € |
| 30 años | 2.427 € | 4.322 € | 7.612 € | 17.449 € |
Cuándo usar esta calculadora
- Proyectar cuánto valdrá un ahorro dentro de X años.
- Comparar dos productos con tipos distintos a igualdad de plazo.
- Entender el efecto de retrasar el inicio del ahorro.
- Ver el otro lado: cómo crece una deuda que no se amortiza.
Errores frecuentes
- Usar el tipo nominal cuando la capitalización no es anual. Si es mensual, el efecto compuesto es algo mayor y conviene trabajar con la TAE.
- Ignorar la inflación. Un 5 % nominal con un 3 % de inflación es apenas un 2 % de rentabilidad real.
- Olvidar la fiscalidad de los rendimientos del ahorro, que se aplica al rescatar.
- Confundirlo con el interés simple, que no reinvierte y crece en línea recta.
Ten en cuenta
El resultado depende de la calidad de los datos introducidos y del redondeo mostrado. Comprueba los supuestos antes de tomar una decisión importante.
Fuentes y revisión
Metodología matemática documentada · CalculadoraDeWeb
Revisión editorial y matemática: CalculadoraDeWeb.
Última revisión:
Preguntas frecuentes
¿Qué es la regla del 72?
Un atajo para estimar en cuántos años se duplica un capital: divide 72 entre el tipo de interés. Al 6 %, unos 12 años.
¿Y si hago aportaciones mensuales?
La fórmula cambia, porque cada aportación tiene su propio plazo. Para ese caso está la calculadora de aportaciones mensuales con interés compuesto.
¿El interés compuesto también se aplica a las deudas?
Sí, y es el motivo por el que una tarjeta revolving sin amortizar crece tan rápido.