Fórmula y método
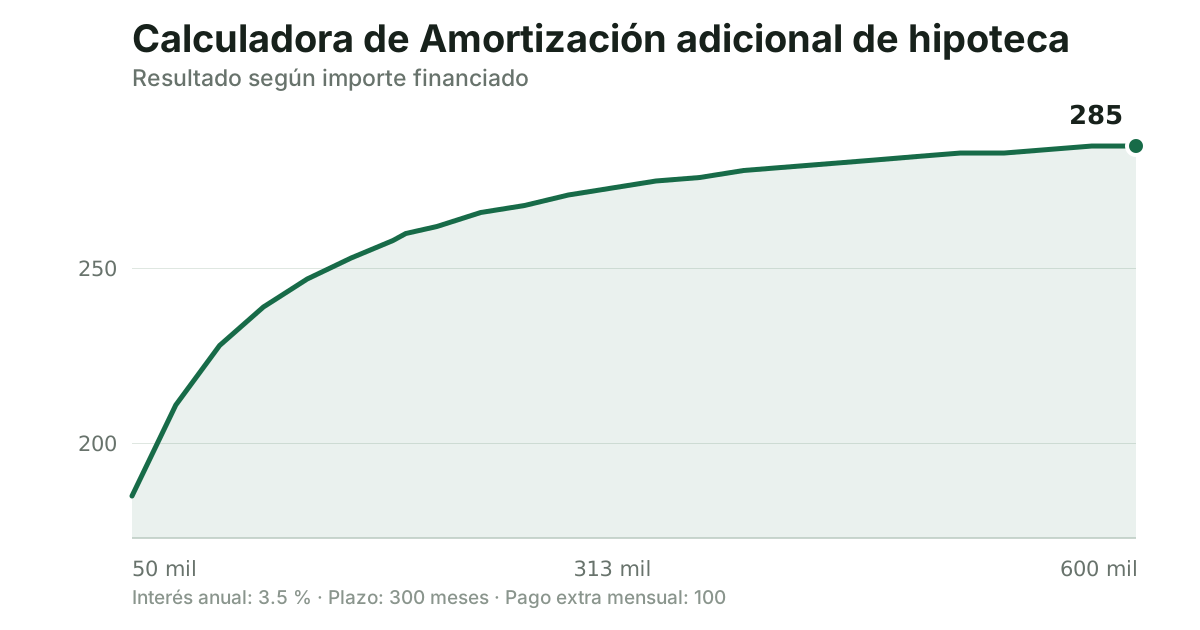
Esta calculadora simula una aportación adicional recurrente sobre la cuota. Cada euro extra reduce capital pendiente, y sobre ese capital menor se calculan todos los intereses futuros, así que el efecto se acumula.
- Introduce el capital pendiente, el interés anual y el plazo restante en meses.
- Introduce la cantidad extra que puedes aportar cada mes.
- La cuota base se calcula por el sistema francés.
- La aportación extra se destina íntegramente a capital y acorta el plazo.
Ejemplos resueltos
Cien euros extra al mes
- 200.000 € al 3,5 % a 300 meses: cuota de 1.001,25 €.
- Pagando 1.101,25 € en total cada mes.
- El capital pendiente baja más rápido y con él los intereses futuros.
El préstamo se liquida unos 42 meses antes. Tres años y medio menos de hipoteca por 100 € al mes.
Por qué conviene empezar pronto
- En los primeros años, el capital pendiente es el máximo.
- Cada euro amortizado ahí evita intereses durante todo el plazo restante.
- En los últimos años, ese mismo euro apenas evita nada.
La misma aportación rinde varias veces más al principio del préstamo que al final.
Efecto de la aportación extra sobre 200.000 € al 3,5 % a 300 meses
| Extra mensual | Plazo aproximado | Meses ahorrados |
|---|---|---|
| 0 € | 300 meses | 0 |
| 50 € | 277 meses | 23 |
| 100 € | 258 meses | 42 |
| 200 € | 228 meses | 72 |
| 300 € | 205 meses | 95 |
| 500 € | 171 meses | 129 |
Cuándo usar esta calculadora
- Ver cuántos años recortas con una aportación asumible.
- Comparar amortizar cada mes con hacerlo una vez al año.
- Decidir entre amortizar hipoteca o invertir ese dinero.
- Planificar la cancelación antes de la jubilación.
Errores frecuentes
- No indicar al banco que la amortización debe reducir plazo: por defecto muchos reducen cuota, que ahorra bastante menos.
- Ignorar la comisión de amortización anticipada, si el contrato la incluye.
- Amortizar sin tener antes un fondo de emergencia: el dinero metido en la hipoteca no se recupera.
- Amortizar cuando el tipo de la hipoteca es más bajo que la rentabilidad sin riesgo disponible.
Ten en cuenta
El resultado depende de la calidad de los datos introducidos y del redondeo mostrado. Comprueba los supuestos antes de tomar una decisión importante.
Fuentes y revisión
Metodología matemática documentada · CalculadoraDeWeb
Revisión editorial y matemática: CalculadoraDeWeb.
Última revisión:
Preguntas frecuentes
¿Es mejor amortizar cada mes o una vez al año?
Cada mes, porque el capital baja antes y los intereses se calculan sobre menos saldo desde el primer momento.
¿Reducir plazo o reducir cuota?
Reducir plazo ahorra muchos más intereses. Reducir cuota alivia el mes pero mantiene la deuda viva el mismo tiempo.
¿Compensa amortizar o invertir?
Depende del tipo de tu hipoteca frente a la rentabilidad que puedas obtener con seguridad. Con tipos bajos, la comparación se estrecha.