Fórmula y método
Esta calculadora aplica el sistema de amortización francés, el estándar en las hipotecas españolas: cuota constante durante toda la vida del préstamo, con más intereses al principio y más capital al final.
- Introduce el importe financiado, ya restada la entrada y sin contar los gastos de compraventa.
- Introduce el tipo de interés nominal anual.
- Introduce el plazo en meses: 25 años son 300 meses.
- La calculadora aplica la fórmula de cuota constante del sistema francés.
Ejemplos resueltos
Hipoteca a 25 años
- Importe: 200.000 €. Tipo: 3 %. Plazo: 25 años (300 meses).
- Interés mensual: 3 ÷ 12 ÷ 100 = 0,0025.
- Cuota: 200.000 × 0,0025 ÷ (1 − 1,0025⁻³⁰⁰) = 948,42 €.
- Total pagado: 948,42 × 300 = 284.526 €.
Cuota de 948,42 € e intereses totales de 84.526 €, un 42 % del capital prestado.
Lo que cuesta un punto de interés
- La misma hipoteca al 4 %: cuota de 1.055,67 €.
- Diferencia mensual: 107,25 €.
- A 300 meses: 32.175 € más de intereses.
Un punto porcentual encarece la hipoteca en más de 32.000 €. Es lo que justifica negociar el tipo con varias entidades.
Cuota mensual de 200.000 € según tipo y plazo
| Plazo | 2 % | 3 % | 4 % | 5 % |
|---|---|---|---|---|
| 15 años | 1.287,02 € | 1.381,16 € | 1.479,38 € | 1.581,59 € |
| 20 años | 1.011,77 € | 1.109,20 € | 1.211,96 € | 1.319,91 € |
| 25 años | 847,71 € | 948,42 € | 1.055,67 € | 1.169,18 € |
| 30 años | 739,24 € | 843,21 € | 954,83 € | 1.073,64 € |
Cuándo usar esta calculadora
- Saber si la cuota encaja en tu presupuesto antes de buscar piso.
- Comparar ofertas de varias entidades a igualdad de plazo.
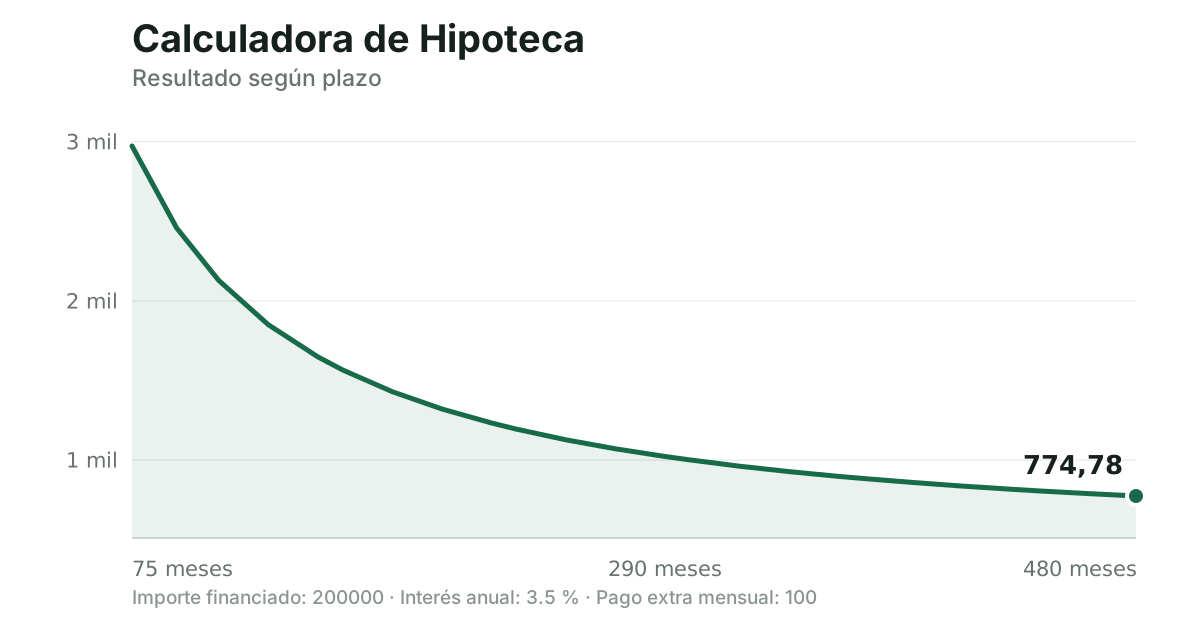
- Ver cuánto baja la cuota alargando el plazo y cuánto encarece el total.
- Estimar el impacto de una subida de tipos en una hipoteca variable.
Errores frecuentes
- Olvidar los gastos de compraventa: impuestos, notaría, registro y tasación no se financian y suelen rondar el 10 % del precio.
- Confundir TIN con TAE. La TAE incluye comisiones y productos vinculados y es lo que permite comparar.
- No contar el seguro de hogar y de vida que muchas entidades vinculan a la bonificación del tipo.
- Comparar hipotecas solo por la cuota: la más baja suele ser la de plazo más largo, que es la más cara en total.
Ten en cuenta
El resultado depende de la calidad de los datos introducidos y del redondeo mostrado. Comprueba los supuestos antes de tomar una decisión importante.
Fuentes y revisión
Metodología matemática documentada · CalculadoraDeWeb
Revisión editorial y matemática: CalculadoraDeWeb.
Última revisión:
Preguntas frecuentes
¿Qué cuota puedo permitirme?
La referencia habitual es que la suma de todas tus cuotas no supere el 35 % de los ingresos netos del hogar. Es un criterio orientativo, no una norma.
¿Es mejor amortizar reduciendo cuota o reduciendo plazo?
Reducir plazo ahorra bastantes más intereses, porque elimina los últimos años del préstamo, que son los que más tiempo acumulan. Reducir cuota alivia el mes, pero mantiene la deuda viva el mismo tiempo.
¿Fija o variable?
La fija da certidumbre a cambio de un tipo inicial más alto; la variable depende del euríbor. La decisión depende de tu tolerancia a que la cuota cambie.