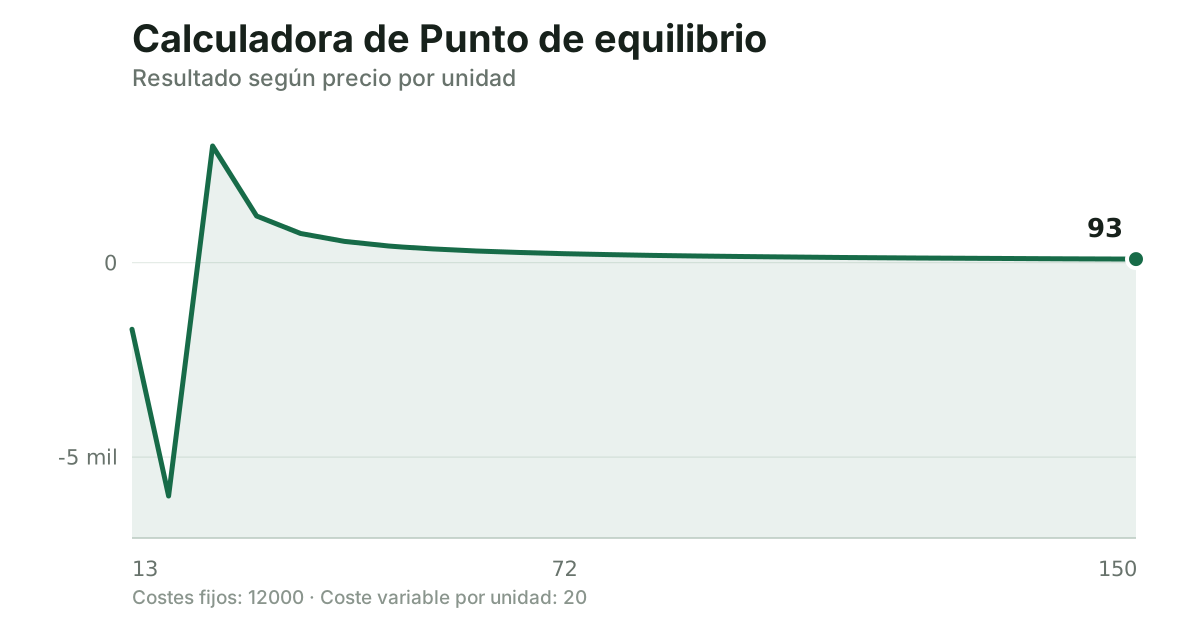
Fórmula y método
Es el número de ventas a partir del cual el negocio deja de perder dinero. Cada unidad vendida aporta su margen de contribución a cubrir los costes fijos; cuando la suma los iguala, se alcanza el equilibrio.
- Suma tus costes fijos del periodo: alquiler, salarios, seguros, software.
- Introduce el precio de venta por unidad.
- Introduce el coste variable de producir cada unidad.
- Divide los costes fijos entre la diferencia entre precio y coste variable.
Ejemplos resueltos
Una tienda con 12.000 € de costes fijos
- Precio de venta: 50 €. Coste variable: 20 €.
- Margen de contribución: 50 − 20 = 30 € por unidad.
- 12.000 ÷ 30 = 400 unidades.
400 unidades para cubrir costes. A partir de la 401, cada venta aporta 30 € de beneficio.
Lo que cuesta un descuento del 10 %
- Bajando el precio de 50 € a 45 €, el margen pasa de 30 € a 25 €.
- 12.000 ÷ 25 = 480 unidades.
Hacen falta 80 ventas más, un 20 % más de volumen, por bajar el precio un 10 %. El descuento sale del margen, no del precio.
Unidades necesarias con 12.000 € de costes fijos
| Precio | Coste variable | Margen | Unidades |
|---|---|---|---|
| 50 € | 20 € | 30 € | 400 |
| 50 € | 30 € | 20 € | 600 |
| 45 € | 20 € | 25 € | 480 |
| 60 € | 20 € | 40 € | 300 |
| 40 € | 30 € | 10 € | 1.200 |
| 100 € | 20 € | 80 € | 150 |
Cuándo usar esta calculadora
- Saber si un negocio es viable con el volumen de ventas que esperas.
- Decidir si una bajada de precio se compensa con más volumen.
- Valorar el impacto de una subida del alquiler o de un salario.
- Fijar el objetivo mínimo de un mes o de una temporada.
Errores frecuentes
- Meter costes variables entre los fijos. El coste de la materia prima crece con las ventas; el alquiler no.
- Calcular el margen sobre el precio con IVA en lugar de sobre la base.
- Olvidar que un margen negativo hace el equilibrio inalcanzable: vendiendo por debajo del coste variable, más ventas significan más pérdidas.
Ten en cuenta
El resultado depende de la calidad de los datos introducidos y del redondeo mostrado. Comprueba los supuestos antes de tomar una decisión importante.
Fuentes y revisión
Metodología matemática documentada · CalculadoraDeWeb
Revisión editorial y matemática: CalculadoraDeWeb.
Última revisión:
Preguntas frecuentes
¿Qué es el margen de contribución?
Lo que aporta cada unidad vendida a cubrir los costes fijos: precio de venta menos coste variable unitario.
¿Y si vendo varios productos distintos?
Se usa el margen de contribución medio ponderado por el peso de cada producto en las ventas.
¿El punto de equilibrio incluye mi sueldo?
Debería. Si trabajas en el negocio, tu retribución es un coste fijo más; si no la incluyes, el equilibrio calculado es optimista.