Fórmula y método
Esta calculadora aplica el sistema de amortización francés, el habitual en préstamos personales e hipotecas en España: la cuota es constante y lo que cambia es el reparto entre intereses y capital, con más intereses al principio.
- Introduce el importe financiado, ya descontada la entrada si la hay.
- Introduce el tipo de interés nominal anual.
- Introduce el plazo en meses.
- La calculadora convierte el tipo anual a mensual y aplica la fórmula de la cuota constante.
Ejemplos resueltos
Préstamo personal para un coche
- Importe: 20.000 €. Interés: 6 % anual. Plazo: 60 meses.
- Interés mensual: 6 ÷ 12 ÷ 100 = 0,005
- Cuota: 20.000 × 0,005 ÷ (1 − 1,005^−60) = 386,66 €
- Total pagado: 386,66 × 60 = 23.199,60 €
Cuota de 386,66 € e intereses totales de 3.199,60 €.
Qué cambia al alargar el plazo
- El mismo préstamo a 96 meses: cuota de 262,81 €.
- Total pagado: 262,81 × 96 = 25.229,76 €
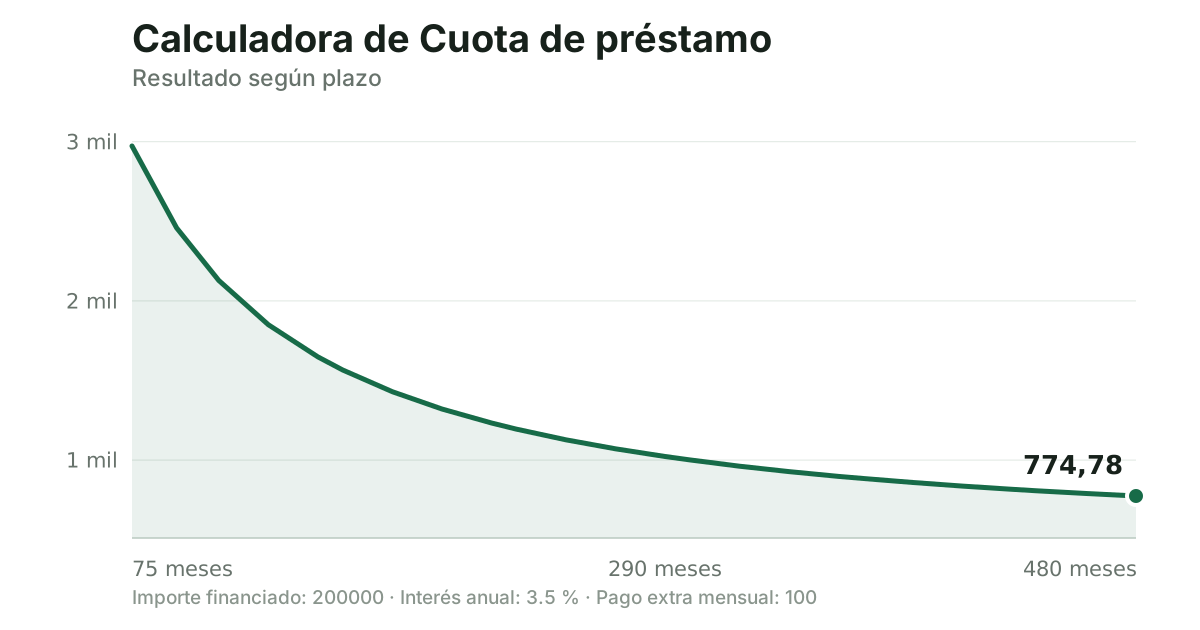
La cuota baja 123,85 € al mes, pero los intereses suben de 3.199,60 € a 5.229,76 €. Alargar el plazo alivia el mes y encarece el préstamo.
Cuota mensual de 10.000 € según tipo y plazo
| Plazo | 4 % | 6 % | 8 % | 10 % |
|---|---|---|---|---|
| 24 meses | 434,25 € | 443,21 € | 452,27 € | 461,45 € |
| 36 meses | 295,24 € | 304,22 € | 313,36 € | 322,67 € |
| 48 meses | 225,79 € | 234,85 € | 244,13 € | 253,63 € |
| 60 meses | 184,17 € | 193,33 € | 202,76 € | 212,47 € |
| 84 meses | 136,69 € | 146,09 € | 155,86 € | 165,98 € |
Cuándo usar esta calculadora
- Saber si una cuota entra en tu presupuesto antes de firmar.
- Comparar dos ofertas con tipo y plazo distintos.
- Estimar cuánto pagas de intereses en total.
- Ver el efecto de aportar una entrada mayor.
Errores frecuentes
- Comparar por cuota en vez de por coste total. La cuota más baja suele ser la del plazo más largo, que es la más cara.
- Confundir TIN y TAE. El TIN es el interés puro; la TAE incorpora comisiones y gastos, y es lo que permite comparar ofertas.
- Olvidar seguros vinculados, comisión de apertura y comisión de amortización anticipada.
- Introducir el plazo en años cuando el campo pide meses.
Ten en cuenta
El resultado depende de la calidad de los datos introducidos y del redondeo mostrado. Comprueba los supuestos antes de tomar una decisión importante.
Fuentes y revisión
Metodología matemática documentada · CalculadoraDeWeb
Revisión editorial y matemática: CalculadoraDeWeb.
Última revisión:
Preguntas frecuentes
¿Por qué al principio casi todo son intereses?
Porque los intereses se calculan sobre el capital pendiente, que al inicio es el máximo. A medida que amortizas, la parte de intereses de cada cuota baja y la de capital sube.
¿Compensa amortizar anticipadamente?
Casi siempre, y más cuanto antes se haga. Reducir plazo ahorra más intereses que reducir cuota. La calculadora de pago anticipado lo compara.
¿Sirve para una hipoteca?
Sirve para la parte matemática. Para una hipoteca real conviene usar la calculadora de hipoteca, que además estima la TAE con comisiones y gastos.